Reforma Tributária: O que muda e como se preparar
A reforma tributária já entrou na rotina de empresas brasileiras, especialmente no varejo, onde milhares de SKUs exigem cadastros, preços e documentos fiscais coerentes. Entenda as mudanças e como organizar sua operação.
Resposta rápida
A reforma tributária do consumo começa a ser testada em 2026, com CBS e IBS em caráter informativo quando as obrigações acessórias são cumpridas. A transição altera a forma de apurar tributos, exige revisão de cadastros e aumenta a importância da integração entre ERP, emissão fiscal, contabilidade e auditoria. Para supermercados e outros varejistas com muitos SKUs, a preparação deve começar pelo saneamento das informações de produtos, pela simulação de margens e pela validação automática das notas. O foco não é apenas trocar códigos: é manter a conformidade fiscal durante uma transição que termina em 2033.
Resumo
Em 2026, CBS e IBS estão em fase de teste, com apuração informativa quando as obrigações acessórias são cumpridas.
A transição substitui tributos sobre o consumo de forma gradual e exige revisão de cadastros, preços, contratos e margens.
Supermercados devem tratar cada SKU como uma fonte de risco fiscal, com regras parametrizadas e dados integrados.
A tecnologia ajuda a detectar divergências em notas fiscais, classificar produtos e acompanhar mudanças sem depender apenas de conferências manuais.
O que muda em 2026 com a Reforma Tributária?
Em 2026, a principal mudança é o início da fase de teste da CBS e do IBS, enquanto a substituição dos tributos atuais ocorre gradualmente até 2033. A apuração tem caráter informativo quando as obrigações acessórias são cumpridas, mas os impactos operacionais já aparecem em documentos fiscais, cadastros e sistemas.
Mudanças na legislação tributária
A reforma tributária do consumo reorganiza a tributação sobre bens e serviços. A proposta substitui PIS, Cofins, IPI, ICMS e ISS pelo IBS e pela CBS, com regras de transição que obrigam as empresas a conviver com estruturas antigas e novas. Para o varejo, isso significa que a legislação deixa de ser apenas um tema do departamento fiscal: ela passa a afetar cadastro de produtos, formação de preço, recebimento de mercadorias, emissão de documentos e análise de margem.
A Receita Federal informa que 2026 é o ano-teste da CBS e do IBS. Nesse período, a apuração é exclusivamente informativa e não produz efeitos tributários quando as obrigações acessórias são cumpridas. Ainda assim, tratar o teste como algo distante é um erro. Os arquivos, campos e regras exercitados agora ajudam a revelar inconsistências antes de a mudança produzir efeitos financeiros mais amplos.
A transição começa em 2026 para os tributos federais e em 2029 para os tributos estaduais e municipais, com conclusão prevista para 2033, conforme o Ministério da Fazenda. O varejista precisa, portanto, construir uma visão de continuidade. Não basta atualizar o sistema em uma única virada: será necessário controlar versões de regras, preservar histórico e acompanhar o efeito de cada etapa.
Impactos na carga tributária
A reforma não promete uma redução automática da carga tributária. Na prática, o efeito sobre cada operação depende do produto, do regime, dos créditos aproveitáveis, da cadeia de fornecedores e da capacidade de repassar ou absorver alterações.
Uma pesquisa citada pela Deloitte mostra que 51% das empresas que estudaram os efeitos da reforma esperam aumento da carga tributária, enquanto 19% projetam efeito neutro e 16% esperam redução. O dado ajuda a explicar por que decisões baseadas apenas em uma alíquota nominal podem ser frágeis. O que importa é a carga efetiva por categoria, loja, canal e perfil de compra.
Para supermercados, a análise deve alcançar itens de margem apertada, produtos com alta frequência de venda e mercadorias sujeitas a tratamentos específicos. A empresa que mede apenas o imposto destacado pode deixar de enxergar perdas provocadas por crédito não aproveitado, classificação inadequada ou preço desatualizado. A reforma pede uma leitura econômica e fiscal ao mesmo tempo.
Quem será beneficiado com a Reforma Tributária?
Os benefícios potenciais alcançam empresas e consumidores, mas dependem da execução da reforma e da qualidade dos dados fiscais. Para o varejo, a simplificação e a não cumulatividade podem reduzir complexidade, enquanto consumidores tendem a ganhar mais transparência sobre a composição dos preços.
Benefícios para empresas
A substituição de diferentes tributos por uma estrutura baseada em IBS e CBS pode reduzir a fragmentação das regras e tornar a apuração mais uniforme. Hoje, uma mesma mercadoria pode exigir análises distintas conforme origem, destino, operação, regime e tratamento estadual ou municipal. Uma arquitetura mais padronizada tende a facilitar controles, auditorias e projeções, desde que os cadastros estejam corretos.
A simplificação também pode melhorar a comparação entre fornecedores e canais de venda. Com dados fiscais mais consistentes, o varejista consegue avaliar não apenas o preço de compra, mas o custo tributário efetivo e o crédito relacionado à operação. Isso fortalece decisões de negociação, sortimento e formação de preço, sem transformar a área fiscal em um obstáculo ao negócio.
Há, porém, um benefício que só aparece quando a empresa organiza sua informação: previsibilidade. A redução de retrabalho, a rastreabilidade de alterações e a identificação rápida de divergências liberam a equipe para análises de maior valor. A reforma não elimina a responsabilidade da empresa, mas pode criar um ambiente mais administrável para quem mantém processos disciplinados.
Benefícios para consumidores
Para o consumidor, a mudança pode favorecer maior transparência na tributação do consumo. Quando a empresa calcula e informa corretamente os tributos, fica mais fácil compreender a composição do preço e comparar ofertas de maneira menos distorcida. Em categorias de alta recorrência, como alimentos, higiene e limpeza, pequenas diferenças de processo podem se refletir na experiência de compra.
O consumidor também pode ser beneficiado indiretamente por uma cadeia com menos erros. Notas rejeitadas, cadastros incompletos e divergências entre pedido e documento geram atrasos, devoluções e custos que acabam pressionando a operação. Uma conformidade mais previsível ajuda o varejista a reduzir fricções no abastecimento e a proteger a disponibilidade dos produtos.
Esses benefícios não significam que todos os preços cairão. A carga efetiva depende da cadeia, do produto e da política comercial. O ponto central é outro: com regras mais claras e dados confiáveis, empresas conseguem tomar decisões mais transparentes e consumidores ficam menos expostos a distorções causadas por falhas fiscais.
Como se preparar para a Reforma Tributária?
A preparação começa com um diagnóstico dos cadastros, das regras fiscais e dos fluxos de documentos. Depois, a empresa deve simular impactos, adaptar processos contábeis, integrar sistemas e estabelecer uma rotina contínua de validação, especialmente para operações com muitos SKUs.
Adequação fiscal e contábil
O primeiro passo é inventariar as informações que sustentam a tributação. Código de produto, descrição, NCM, origem, unidade, fornecedor, filial, regime e regras de saída precisam ser revisados em conjunto. Em supermercados, o volume torna perigosa a correção pontual: um erro replicado em uma família de itens pode atingir milhares de documentos e distorcer relatórios de margem.
Na sequência, a área fiscal deve mapear os processos que alimentam a contabilidade. Entradas, saídas, devoluções, transferências, bonificações, perdas e vendas em diferentes canais precisam ter tratamento coerente. Também é importante documentar quem aprova alterações, como a regra é testada e de que forma a empresa recupera o histórico quando uma parametrização muda.
A simulação deve ser feita por categoria e operação, não apenas por uma média geral. Compare o cenário atual com o cenário de transição, observe créditos, preço final, margem e efeito sobre contratos com fornecedores. A análise contábil precisa conversar com compras, comercial, tecnologia e operações para que a decisão não fique limitada ao cálculo do imposto.
Tecnologia e conformidade fiscal
A tecnologia deve transformar regra tributária em controle operacional. Isso envolve validar cadastros, conferir documentos recebidos e emitidos, identificar divergências de alíquota ou classificação e registrar a evidência da correção. Quando a conferência depende exclusivamente de planilhas e amostras manuais, o risco cresce junto com o número de lojas, fornecedores e SKUs.
A I-SINC recomenda tratar a conformidade como um processo contínuo, não como uma revisão feita apenas após a apuração. Sua auditoria fiscal automatizada analisa notas fiscais em tempo real, verifica a correção de tributos e ajuda a evitar o pagamento indevido de impostos. Para o varejo, esse tipo de controle aproxima a descoberta do erro do momento em que ele nasce.
O cronograma exige atenção imediata. A Receita Federal informa que a opção pelo regime regular do IBS e da CBS segue aberta até 30 de outubro de 2026. A empresa deve avaliar sua situação, acompanhar as orientações oficiais e assegurar que a decisão esteja refletida nos sistemas e nos procedimentos internos.
Mapeie os cadastros, documentos e regras que sustentam cada operação.
Simule carga efetiva, créditos e margens por categoria de produto.
Defina responsáveis por parametrização, validação e aprovação de mudanças.
Integre ERP, emissão fiscal, contabilidade e controles de auditoria.
Monitore rejeições, divergências e alterações normativas em rotina contínua.
Quais são os principais aspectos da lei da reforma tributária?
Os principais aspectos destacados neste guia são o IBS, que substitui tributos atuais sobre o consumo dentro da transição, e o Imposto Seletivo Federal, aplicado a bens e serviços cujo consumo se deseja desestimular. A leitura da lei deve ser acompanhada por análise do efeito prático em cada operação.
Imposto sobre Bens e Serviços (IBS)
O IBS é o eixo da reorganização da tributação sobre o consumo para estados e municípios. A proposta apresentada pela Câmara dos Deputados substitui ICMS e ISS, além de integrar a lógica de substituição de tributos atuais sobre bens e serviços. Para o varejo, isso exige entender como a operação será documentada, como os créditos serão tratados e como as regras alcançarão vendas entre diferentes localidades.
A Câmara dos Deputados informa uma alíquota máxima de 26,5% para a soma de CBS e IBS. Esse limite deve ser lido no contexto da transição e das regras aplicáveis a cada setor. Não é adequado aplicar a alíquota de forma isolada a todos os produtos, porque o efeito econômico depende de créditos, regimes específicos, composição da cadeia e características da mercadoria.
O IBS entra em uma convivência gradual com os tributos atuais. Em 2026, a Receita Federal informa que a parcela de IBS é de 0,1% e a de CBS é de 0,9%, com compensação do montante arrecadado com PIS e Cofins no mesmo período de liquidação. Para os sistemas, isso significa que o tratamento de teste precisa ser implantado sem perder a capacidade de operar as regras vigentes.
Imposto Seletivo Federal
O Imposto Seletivo Federal foi criado para incidir sobre bens e serviços cujo consumo se deseja desestimular, como cigarros e bebidas alcoólicas. Sua lógica é diferente da tributação geral: além de arrecadar, busca influenciar comportamentos de consumo. O varejista precisa identificar corretamente os itens alcançados e refletir o tratamento no documento fiscal e na formação do preço.
Em uma operação com grande variedade de produtos, a classificação não pode depender apenas de descrições comerciais. Cadastro, NCM, composição, unidade e regra aplicável precisam ser avaliados de maneira coordenada. Uma inconsistência pode afetar preço, margem, escrituração e relacionamento com o fornecedor.
A recomendação prática é manter uma matriz de regras com responsáveis, vigência e evidências de validação. Sempre que houver alteração legal, a empresa deve testar o impacto em produtos reais e acompanhar a emissão do documento. Assim, a interpretação jurídica se converte em controle verificável dentro da operação.
Como a tecnologia impacta a reforma tributária?
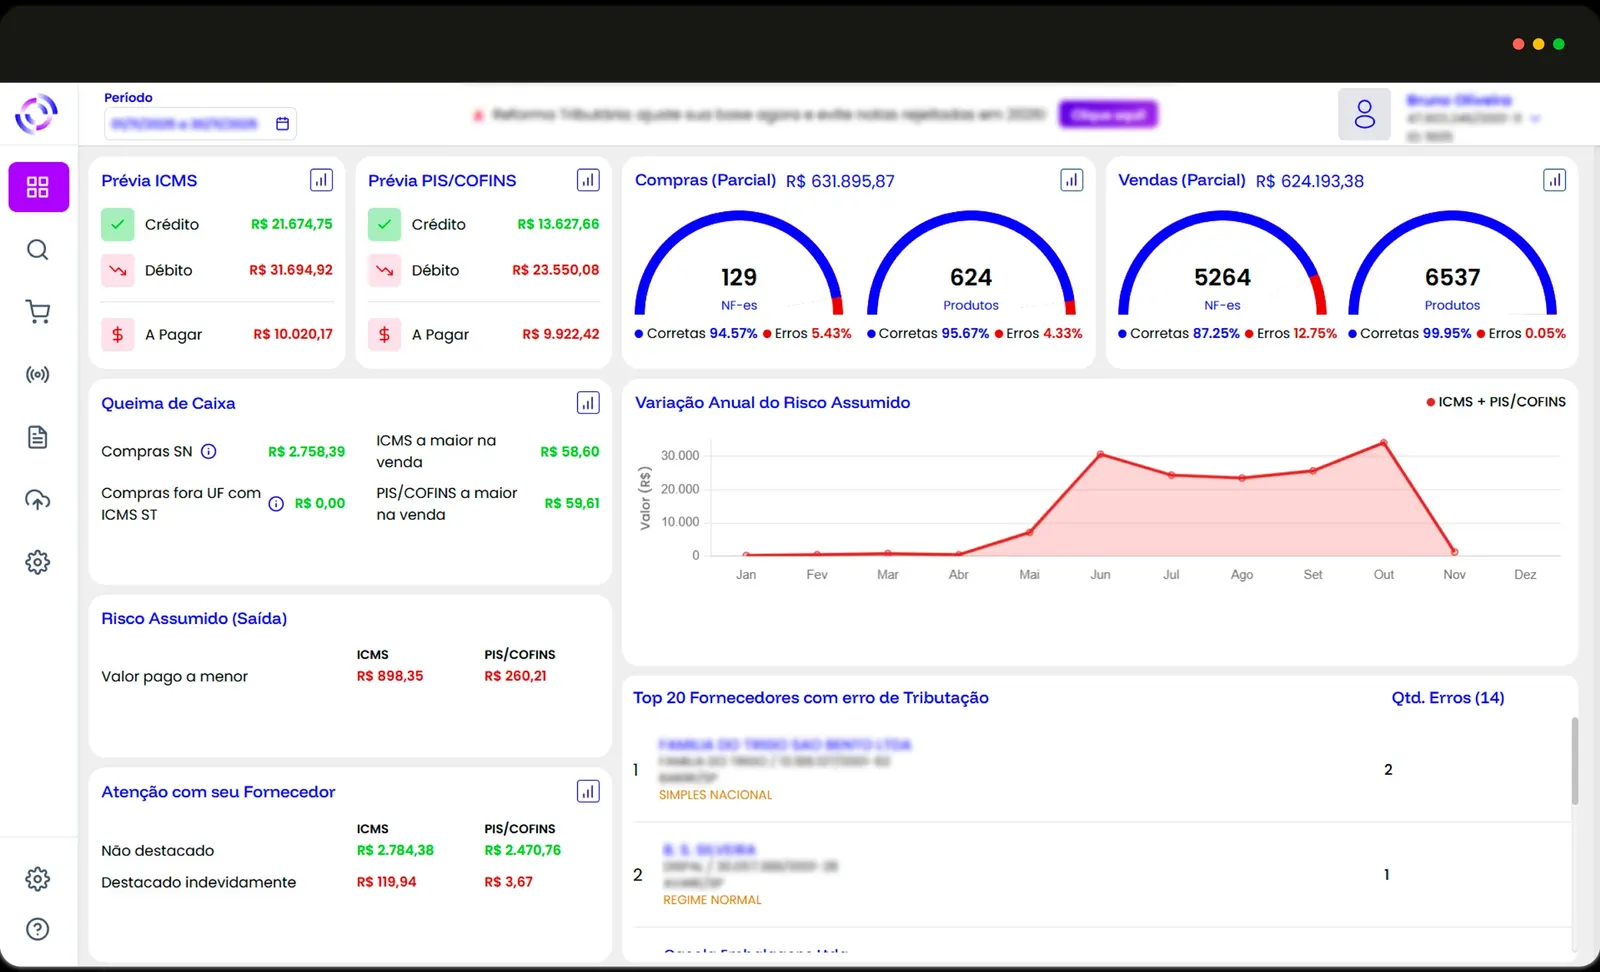
A tecnologia impacta a reforma ao conectar regras, cadastros, documentos e evidências em um fluxo controlável. Ela reduz a dependência de conferências manuais, mas não substitui a definição de critérios fiscais nem a governança sobre alterações.
Automação e compliance tributário
Automação tributária é mais do que emitir uma nota com campos novos. Ela deve comparar o que foi cadastrado com o que foi efetivamente documentado, detectar incoerências e direcionar exceções para análise. Em vez de revisar todos os documentos com a mesma intensidade, a equipe pode priorizar operações com maior probabilidade de erro ou impacto financeiro.
O compliance tributário ganha força quando cada correção deixa uma trilha. O sistema deve mostrar qual item divergiu, qual regra foi aplicada, quem analisou o caso e se a correção foi propagada para documentos futuros. Esse histórico apoia auditorias, reduz retrabalho e ajuda a provar que a empresa mantém um processo de controle ativo.
No varejo, a automação é especialmente útil para notas de entrada, porque um erro recebido pode contaminar estoque, preço, crédito e saída. A validação em tempo real aproxima o controle da origem do problema e permite interromper a repetição antes que ela se espalhe por lojas e canais.
Sistemas de gestão e integração
ERP, emissão fiscal, cadastro de produtos, contabilidade e ferramentas de auditoria precisam trabalhar com a mesma informação. Integração não significa apenas trocar arquivos: significa preservar campos, versões, retornos de validação e vínculos entre documento, item e regra fiscal.
A Receita Federal e o Comitê Gestor do IBS divulgaram um cronograma com início de obrigatoriedade em 3 de agosto, 15 de novembro e 1º de dezembro de 2026 para documentos e declarações da reforma. Essas datas reforçam a necessidade de testar interfaces, certificados, layouts, contingência e capacidade de processamento antes de cada marco.
Uma arquitetura confiável também precisa separar regra de negócio e dado cadastral. Assim, a atualização de uma norma não exige reconstruir todo o sistema, e uma alteração de produto pode ser revisada sem apagar o histórico. Para a liderança, os indicadores mais úteis são divergências por categoria, documentos rejeitados, tempo de correção e valor potencialmente afetado.
Quais são os desafios da conformidade fiscal na reforma tributária?
Os maiores desafios são manter cadastros confiáveis durante a transição, cumprir novas obrigações acessórias e evitar que erros de parametrização se transformem em perdas, autuações ou decisões comerciais equivocadas. A conformidade precisa ser monitorada de forma contínua e integrada.
Mudanças nas obrigações acessórias
As obrigações acessórias passam a exigir mais do que o envio periódico de declarações. A empresa precisa produzir informações consistentes desde o documento fiscal, com campos, classificações e valores compatíveis com seus registros internos. A partir de agosto de 2026, novas exigências demandam adequação de sistemas, integração de dados e padronização das informações fiscais.
A Receita Federal e o Comitê Gestor do IBS publicaram cronograma de obrigações acessórias em 31 de julho de 2026. Para o varejista, acompanhar a publicação é apenas o começo. É necessário transformar cada exigência em requisito técnico, roteiro de teste, responsável e evidência de cumprimento.
O risco operacional aparece quando áreas diferentes mantêm versões distintas do mesmo cadastro. Compras pode usar uma descrição, o estoque outra e o fiscal uma terceira. A governança deve definir uma fonte confiável, controlar alterações e bloquear a propagação de dados incompletos. A qualidade do documento final depende da qualidade do primeiro registro.
Riscos de não conformidade tributária
A não conformidade pode surgir por erro de classificação, crédito indevido, destaque incorreto, obrigação enviada fora do padrão ou divergência entre documento e escrituração. Mesmo quando a falha começa em um único SKU, ela pode ser replicada por lojas, fornecedores e períodos de venda. O impacto inclui retrabalho, pagamento indevido, perda de crédito, autuações e dificuldade para explicar os números.
Em 2026, a apuração de IBS e CBS é informativa quando as obrigações acessórias são cumpridas, mas isso não elimina a necessidade de controle. O período de teste é uma oportunidade para encontrar falhas com menor exposição e corrigir processos antes das etapas financeiras da transição. Esperar a cobrança efetiva para investigar o cadastro é uma estratégia cara.
A I-SINC entende que a conformidade fiscal deve ser medida pela capacidade de detectar, explicar e corrigir desvios. Para empresas com muitos SKUs, a auditoria fiscal automatizada pode apoiar esse ciclo ao analisar notas em tempo real e verificar a correção dos tributos. O próximo passo é escolher um conjunto de categorias, mapear os principais erros e criar uma rotina de acompanhamento com dados objetivos.
Reduzir erros em milhares de SKUs → Comece por um saneamento do cadastro e use validações automáticas antes que o item seja replicado em documentos e lojas.
Projetar impacto sobre preço e margem → Faça simulações por categoria, operação e canal, considerando carga efetiva, créditos e regras de transição.
Cumprir as novas obrigações acessórias → Converta cada exigência em requisito de sistema, teste, responsável e evidência de envio.
Evitar pagamento indevido de impostos → Adote uma rotina de auditoria fiscal automatizada para analisar notas e direcionar divergências à equipe responsável.
Varejista com grande volume de SKUs e muitas lojas: Priorize governança de cadastro, integração entre sistemas e auditoria automatizada de notas de entrada e saída.
Empresa ainda sem diagnóstico da reforma: Mapeie processos, simule impactos por categoria e defina um plano de adequação fiscal e contábil.
Equipe fiscal sobrecarregada por conferências manuais: Automatize validações repetitivas e concentre a equipe em exceções, decisões e revisão de regras.
Leia também
Perguntas frequentes
O que é a reforma tributária do consumo?
É a reorganização da tributação sobre bens e serviços, com substituição gradual de tributos atuais por CBS e IBS e criação do Imposto Seletivo Federal.
O que muda para o varejo em 2026?
Em 2026, CBS e IBS estão em fase de teste, e as empresas precisam adaptar documentos, cadastros, sistemas e obrigações acessórias para a transição.
A reforma tributária reduz a carga tributária?
Não há redução automática. A Câmara dos Deputados informa que a transição ocorre sem redução da carga tributária, enquanto o efeito por empresa depende de produtos, créditos, regime e cadeia.
O que supermercados devem revisar primeiro?
Devem começar pelos cadastros de produtos, regras fiscais, notas de entrada e saída, integrações entre sistemas e impacto sobre preço e margem.
Qual é a função do IBS?
O IBS reorganiza a tributação de estados e municípios sobre o consumo, substituindo principalmente ICMS e ISS dentro da transição.
O que é o Imposto Seletivo Federal?
É um imposto aplicado a bens e serviços cujo consumo se deseja desestimular, como cigarros e bebidas alcoólicas.
Como a tecnologia ajuda na conformidade da reforma?
Ela integra dados, automatiza validações, identifica divergências em documentos e registra evidências de correção, reduzindo a dependência de conferências manuais.
A I-SINC oferece qual tipo de solução?
A I-SINC oferece auditoria fiscal automatizada, que analisa notas fiscais em tempo real, verifica a correção de tributos e ajuda a evitar o pagamento indevido de impostos.
Glossário
IBS: Imposto sobre Bens e Serviços, criado para reorganizar a tributação sobre o consumo de estados e municípios.
CBS: Contribuição sobre Bens e Serviços, tributo federal que participa da nova estrutura de tributação do consumo.
Imposto Seletivo Federal: Tributo direcionado a bens e serviços cujo consumo se deseja desestimular.
Obrigação acessória: Declaração, documento ou informação que a empresa deve entregar ao poder público para demonstrar suas operações fiscais.
Conformidade fiscal: Conjunto de processos que mantém cadastros, documentos, apuração e declarações de acordo com as regras aplicáveis.
Carga tributária efetiva: Impacto real dos tributos sobre uma operação, considerando regras, créditos, cadeia, preço e características do negócio.